
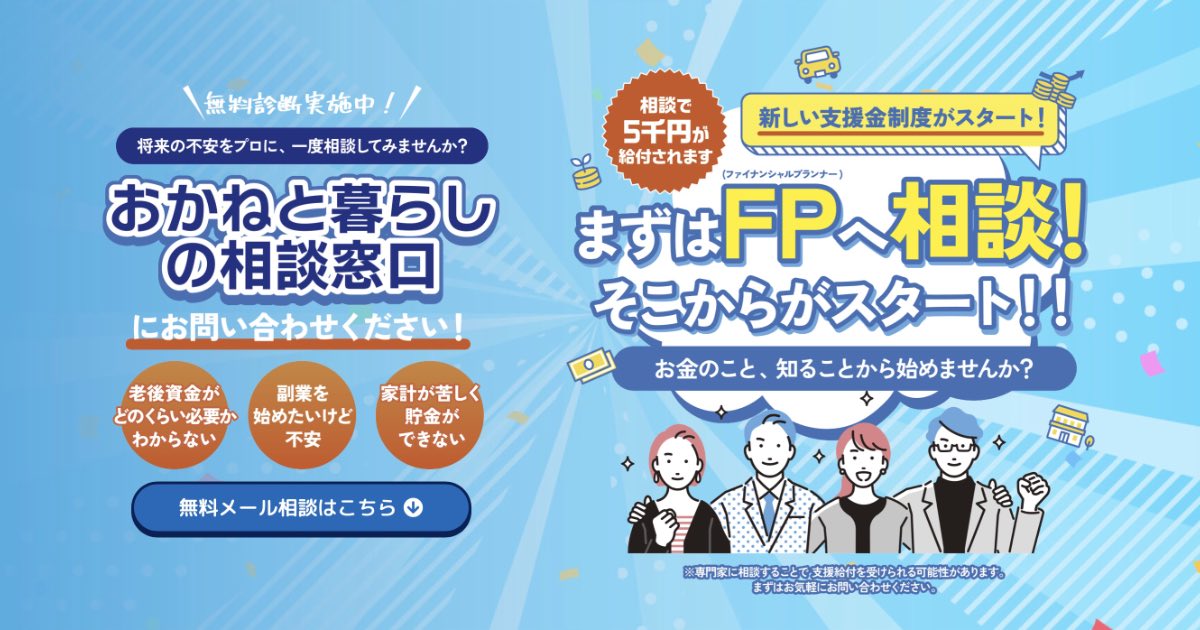
家計を見直したいけれど、何から始めればいいかわからない
教育費や老後のお金が不安
と悩んでいる方もいるのではないでしょうか?
おかねと暮らしの相談窓口 は、家計や貯蓄、教育費、老後資金など、暮らしに関わるお金の悩みをFPに相談できるサービスです。
とはいえ、
口コミや評判はどう?
本当に無料で相談できる?
と気になる方もいるでしょう。
この記事では、おかねと暮らしの相談窓口の口コミ・評判から、特徴や相談できる内容、利用前に知っておきたい注意点までわかりやすく解説します。
利用しようか迷っている方は、ぜひ参考にしてください。
\ 無料メール相談 /
おかねと暮らしの相談窓口とは
おかねと暮らしの相談窓口は、家計や将来のお金についてFPに相談できるサービスです。
日々の家計から教育費、住宅ローン、老後資金まで、暮らしに関わる幅広い悩みを相談できます。
「誰に相談すればいいかわからない」「自分だけでは家計をうまく整理できない」という方にとって、お金の状況を見直すきっかけになるでしょう。
主な特徴は次のとおりです。
- お金の専門家であるFPに相談できる
- 家計や貯蓄など身近なお金の悩みに対応
- 教育費や住宅ローン、老後資金なども相談可能
- 相談料は無料
お金の悩みがまだ漠然としている段階でも、専門家と話すことで「何を優先して考えるべきか」を整理しやすくなります。
お金や暮らしの悩みをFPに相談できるサービス
おかねと暮らしの相談窓口では、お金に関する知識を持つFPに、家計や将来の資金計画について相談できます。
家計の見直しだけでなく、教育費や住宅ローン、老後資金、投資・資産運用など、ライフステージに合わせた相談ができるのが特徴です。
たとえば、次のような悩みを抱えている方が相談を検討できます。
- 毎月の支出を見直して貯蓄を増やしたい
- 子どもの教育費をどのくらい準備すればよいか知りたい
- 住宅ローンと貯蓄のバランスに悩んでいる
- 老後に必要なお金を整理したい
- 投資や資産運用について専門家の意見を聞きたい
「何となく将来が不安」という段階でも構いません。
FPと一緒に現在の収入や支出、将来必要になるお金を整理することで、自分に合った対策を考えやすくなります。
運営会社は株式会社トビライズ
おかねと暮らしの相談窓口を運営しているのは、株式会社トビライズです。
初めて利用するサービスでは、「どの会社が運営しているのか」は確認しておきたいポイントでしょう。
公式サイトでは、運営会社に関する情報に加えて、プライバシーポリシーも公開されています。
利用前には、次のような情報を確認しておくと安心です。
- サービスの運営会社
- 個人情報の利用目的
- 個人情報を第三者へ提供する場合の取り扱い
- 提携先などとの共同利用に関する内容
相談を申し込む際には、氏名や連絡先などの個人情報を入力します。
そのため、サービス内容だけで判断せず、個人情報がどのように取り扱われるのかにも目を通したうえで利用を検討しましょう。
相談料は無料
おかねと暮らしの相談窓口では、FPへの相談を無料で利用できます。
「家計について専門家に聞いてみたいけれど、相談だけで費用がかかるのは気になる」という方にとって、利用を検討しやすいポイントです。
相談できる内容には、次のようなものがあります。
- 家計や毎月の支出の見直し
- 貯蓄や将来に向けた資金計画
- 子どもの教育資金
- 住宅ローン
- 老後資金
- 投資や資産運用
無料だからといって、相談しただけで悩みがすべて解決するわけではありません。
一方で、現在のお金の状況をFPと一緒に整理できれば、自分では気づかなかった課題や今後考えるべきことが見えてくる場合があります。
そのため、まずは専門家の意見を聞いてみたい方にとって利用しやすいサービスといえるでしょう。
おかねと暮らしの相談窓口の口コミ・評判
おかねと暮らしの相談窓口を検討している方にとって、実際にどのような相談が行われているのかは気になるところでしょう。
公式サイトでは、老後資金や教育費、住宅ローン、資産運用などについて相談した利用者の事例が紹介されています。
主に見られた内容をまとめると、次のとおりです。
- 将来必要なお金を整理できた
- 教育費と住宅ローンを含めて家計を見直せた
- 利用できる支援制度についてアドバイスを受けられた
- 投資の基本を知り、資産形成を始めるきっかけになった
なお、以下は第三者の口コミサイトへ投稿された評価ではなく、公式サイトに掲載されている利用者事例です。
サービスを検討する際の参考としてチェックしてみてください。
老後資金について相談した人の事例
公式サイトでは、定年退職を控え、年金や退職金について不安を感じていた58歳女性の事例が紹介されています。
FPに相談し、現在の資産状況や今後の生活費をもとに老後の収支を整理したことで、退職に向けた準備を進めやすくなったとのことです。
「年金だけで生活できるのか不安でしたが、今後必要になる生活費や退職金の使い方が見えてきました。
老後のお金を具体的に整理できたことで、退職後の生活についても考えやすくなりました」
老後資金は「何となく足りない気がする」という不安を抱えやすいものです。
今ある資産と今後必要なお金を整理することで、何を準備すればよいのか考えやすくなるでしょう。
教育資金と住宅ローンについて相談した人の事例
子ども2人の教育資金を準備しながら、住宅ローンを返済している38歳男性の事例も掲載されています。
「このままの家計で大丈夫なのか」という不安から相談し、児童手当や教育費に関する制度、貯蓄方法などについてFPからアドバイスを受けたそうです。
「子どもの教育費も住宅ローンもあるので、今のままで大丈夫なのか心配でした。
利用できる制度や貯蓄について教えてもらい、これからのお金を考えるきっかけになりました」
教育費と住宅ローンは、どちらも長期間にわたって家計に影響します。
一つずつ考えるのではなく、家計全体を見ながら将来の資金計画を立てたい方にとって参考になる事例です。
ひとり親世帯の家計について相談した人の事例
公式サイトでは、離婚後に子どもを育てながら家計をやりくりしている32歳女性の事例も紹介されています。
生活費への不安や利用できる支援についてFPへ相談したところ、支援制度や給付金について案内を受け、家計の見直しにもつながったとのことです。
「子どもとの生活を考えると、今の収入でやっていけるのか不安でした。
自分では知らなかった支援制度について教えてもらえたので、相談してよかったです」
公的な支援制度は、自分が対象になるのかわかりにくいケースもあります。
家計を見直すだけでなく、利用できる可能性のある制度について相談できるのは心強いポイントでしょう。
ただし、利用できる制度や給付の内容は個人の状況や条件によって異なります。
投資・資産運用について相談した人の事例
「NISAやiDeCoに興味はあるものの、失敗するのが怖い」と感じていた45歳男性の事例もあります。
FPとの相談では投資の基本や税制優遇制度について説明を受け、自分の目的に合わせて少額から資産形成を始めたと紹介されています。
「NISAやiDeCoという言葉は知っていましたが、何から始めればいいのかわかりませんでした。
基本から教えてもらえたので、自分に合った方法を考えながら少額から始められました」
投資は、仕組みやリスクを理解しないまま始めると不安が残ります。
まず専門家に相談し、家計や目的を整理したうえで自分に合った方法を考えたい方にも利用しやすいでしょう。
おかねと暮らしの相談窓口で相談できること
おかねと暮らしの相談窓口では、毎月の家計から将来必要になるお金まで、暮らしに関係する幅広い相談ができます。
「貯金が思うように増えない」「子どもの進学にいくら必要?」「老後の生活が心配」など、お金の悩みは家庭によってさまざまです。
主に相談できる内容は次のとおりです。
- 毎月の家計や貯蓄
- 子どもの教育費
- 老後資金や年金
- 住宅購入や住宅ローン
- 投資・資産運用
悩みが一つに絞れていなくても、家計全体を見ながら相談できます。
「何から見直せばいいのかわからない」という方も、まず現状を整理するところから始めてみるとよいでしょう。
毎月の家計や貯蓄について
毎月きちんと生活できていても、「なぜかお金が残らない」「もう少し貯蓄を増やしたい」と感じることはありませんか。
おかねと暮らしの相談窓口では、収入と支出のバランスを確認しながら、家計や貯蓄についてFPに相談できます。
たとえば、次のような悩みがある方に向いています。
- 毎月の支出を見直したい
- 思うように貯金が増えない
- 固定費を見直したい
- 将来に向けて計画的に貯蓄したい
- 家計管理の方法がわからない
家計の改善というと、食費や娯楽費を我慢するイメージを持つ方もいるでしょう。
大切なのは、ただ節約するのではなく、自分の収入や生活に合ったお金の使い方を考えることです。
FPと一緒に家計を整理すれば、どこから見直すべきか判断しやすくなります。
子どもの教育費について
子どもの教育費は、進学先や家庭の状況によって必要になる金額が変わります。
特に大学進学まで考えると長期間の準備が必要になるため、「今からいくら貯めればいい?」と不安を感じる方も少なくありません。
教育費については、次のような相談ができます。
- 将来の教育費をどのように準備するか
- 毎月いくら貯蓄に回すか
- 教育費と生活費のバランス
- 教育費と住宅ローンを両立する方法
- 利用できる可能性がある支援制度
教育費だけを考えて貯蓄額を決めると、現在の生活を圧迫してしまう場合があります。
そのため、収入や支出、住宅費なども含め、家計全体から無理のない準備方法を考えることが大切です。
老後資金や年金について
「老後はいくら必要なのか」「年金だけで生活できるのか」といった悩みも相談できます。
老後に必要なお金は、現在の資産や将来受け取る年金、退職後の生活スタイルなどによって変わるものです。
相談したい内容を整理すると、次のようなものがあります。
- 老後に向けた貯蓄計画
- 年金を含めた老後の収支
- 退職後に必要となる生活費
- 現在の資産状況の整理
- 老後に向けた資産形成
漠然と「老後が不安」と考え続けるより、まず現在のお金と将来の収支を整理してみることが重要です。
不足する可能性がある金額や準備期間が見えてくれば、今から何をすればよいのかも考えやすくなるでしょう。
住宅購入や住宅ローンについて
住宅は大きな買い物だからこそ、「今の収入で購入して大丈夫?」「住宅ローンを返しながら貯蓄できる?」と悩みやすいものです。
おかねと暮らしの相談窓口では、住宅にかかるお金についてもFPへ相談できます。
たとえば、次のような内容です。
- 住宅購入を含めた資金計画
- 住宅ローンと家計のバランス
- 返済しながら貯蓄する方法
- 教育費と住宅費を両立する方法
- 将来の支出を考えた家計設計
住宅ローンは長期間返済を続けるケースが多く、現在の収入だけを見て判断するのはおすすめできません。
子どもの進学や老後など、今後発生する大きな支出も考えながら、無理なく返済できる家計を考えることが大切です。
投資・資産運用について
将来に向けてお金を準備する方法として、投資や資産運用が気になっている方もいるでしょう。
一方で、「損をするのが怖い」「NISAやiDeCoを聞いたことはあるけれど、仕組みがよくわからない」という方も少なくありません。
投資・資産運用については、次のような悩みを相談できます。
- 資産形成をどのように始めるか
- 投資の基本的な考え方
- NISAやiDeCoなどの制度
- 貯蓄と投資のバランス
- 自分の目的に合った資産形成の考え方
投資には元本割れなどのリスクがあるため、利益だけを見て始めるのではなく、仕組みやリスクを理解することが欠かせません。
まず家計や貯蓄の状況を整理し、無理のない範囲で資産形成を考えたい方は、FPに相談してみるのも一つの方法です。
おかねと暮らしの相談窓口を利用するメリット
おかねと暮らしの相談窓口のメリットは、身近なお金の悩みをFPに相談しながら整理できることです。
家計や教育費、老後資金などはそれぞれ別の問題に見えますが、実際には一つの家計のなかでつながっています。
主なメリットは次のとおりです。
- FPへの相談を無料で利用できる
- 家計から将来のお金まで幅広く相談できる
- 第三者の視点から家計を見直せる
- 利用できる可能性がある公的制度について相談できる
「何となくお金が不安だけれど、何から手をつければいいかわからない」という方にも利用しやすいでしょう。
ここから、それぞれのメリットを詳しく紹介します。
お金の悩みをFPに無料で相談できる
おかねと暮らしの相談窓口では、お金に関する悩みをFPに無料で相談できます。
家計について専門家の意見を聞きたいと思っても、「相談料がかかるなら自分で考えよう」とためらってしまう方もいるでしょう。
無料相談なら、費用を理由に諦めることなく専門家の意見を聞けます。
たとえば、次のような悩みを相談できます。
- 毎月の家計を見直したい
- 貯蓄を増やす方法を考えたい
- 教育費や老後資金が心配
- 住宅ローンについて相談したい
- 資産形成について知りたい
まだ悩みが具体的になっていなくても、現在の状況を話しながら整理していくことができます。
「まず専門家に話を聞いてみたい」という方にとって、相談への一歩を踏み出しやすい点はメリットといえるでしょう。
家計から将来のお金までまとめて相談できる
お金の悩みは、一つだけとは限りません。
子育て世帯なら教育費と住宅ローン、50代以降なら現在の家計と老後資金など、複数の問題を同時に考える必要があります。
おかねと暮らしの相談窓口では、次のような内容をまとめて相談できます。
- 現在の収入と支出
- 毎月の貯蓄
- 子どもの教育費
- 住宅購入や住宅ローン
- 老後資金や年金
- 投資・資産運用
たとえば、教育費だけを優先して貯蓄すると、住宅ローンの返済や老後の準備に影響することもあります。
そのため、一つの悩みだけを見るのではなく、家計全体を踏まえて考えることが大切です。
FPと一緒に整理すれば、現在と将来の両方を見ながら資金計画を考えやすくなります。
自分では気づかなかった家計の課題を整理できる
自分で家計簿をつけていても、どの支出を見直せばよいのかわからないことがあります。
毎月当たり前のように支払っている固定費などは、見直せる部分があっても自分では気づきにくいものです。
FPに相談することで、次のようなポイントを第三者の視点から整理できます。
- 収入に対して支出が多くなっていないか
- 毎月無理なく貯蓄できているか
- 固定費を見直す余地があるか
- 将来必要になるお金を準備できているか
- 貯蓄と資産形成のバランスは適切か
もちろん、相談したからといって必ず家計が改善するわけではありません。
それでも、自分だけで数字を眺めるより、専門家と話しながら整理することで課題が見つかる場合があります。
改善すべきポイントが明確になれば、次に何をすればよいのかも判断しやすくなるでしょう。
利用できる公的制度について相談できる
国や自治体には、生活や子育てなどを支えるさまざまな公的制度があります。
一方で、制度ごとに対象者や条件が異なるため、「自分が利用できる制度があるのかわからない」という方もいるでしょう。
おかねと暮らしの相談窓口では、家計の状況に応じて、公的な支援制度についても相談できます。
相談のきっかけとなる内容には、次のようなものがあります。
- 子育てに関係する支援
- 生活に関係する給付や支援制度
- ひとり親世帯などを対象とした制度
- 自分が対象になる可能性がある制度
- 申請に関する疑問
自分で制度を探すだけでは、利用できる支援を見落としてしまう可能性もあります。
専門家に相談することで、自分の状況に合った制度を確認するきっかけになるでしょう。
ただし、給付金や支援制度にはそれぞれ条件があり、相談しただけで必ず利用できるわけではありません。
おかねと暮らしの相談窓口は怪しい?利用前に確認したい注意点
おかねと暮らしの相談窓口について調べていると、「無料でFPに相談できるのは怪しくない?」「給付金は本当にもらえる?」と不安に感じる方もいるでしょう。
公式サイトでは運営会社やプライバシーポリシーなどが公開されていますが、無料という理由だけですぐに申し込むのではなく、サービスの仕組みや注意点を理解しておくことが大切です。
特に確認しておきたいのは次の3点です。
- 給付金には受給するための条件がある
- 相談内容によって別のサービスを案内される場合がある
- 申込み時に入力する個人情報の取り扱いを確認する
それぞれ詳しく見ていきましょう。
給付金は相談すれば必ずもらえるわけではない
おかねと暮らしの相談窓口では、給付金や公的支援制度について相談できます。
ただし、「相談すれば誰でも給付金を受け取れる」という意味ではありません。
公的な給付や支援にはそれぞれ対象となる条件があり、利用できるかどうかは個人の状況によって異なります。
申し込む前に、次の点を理解しておきましょう。
- 相談しただけで給付金が必ずもらえるわけではない
- 制度によって対象者や利用条件が異なる
- 自分が対象になる制度がない場合もある
- 実際の給付は各制度の条件に基づいて決まる
「無料相談をすれば給付金がもらえる」と考えて申し込むと、イメージとの違いを感じる可能性があります。
給付金だけを目的にするのではなく、家計の見直しや利用できる制度を確認するための相談先として考えるとよいでしょう。
相談内容によって別のサービスを案内される場合がある
FPへの相談自体は無料ですが、相談内容や希望によっては、別の専門サービスなどを案内される場合があります。
案内されたサービスを利用する場合、内容によっては別途費用が発生する可能性もあるため、説明を聞いたうえで判断することが大切です。
案内を受けた際には、次のような点を確認しましょう。
- どのようなサービスなのか
- 自分にとって本当に必要なのか
- 費用が発生するか
- 契約や申込みが必要か
- 利用した場合にどのようなサポートを受けられるか
提案を受けたからといって、その場ですぐに判断する必要はありません。
わからない点があれば担当者に確認し、サービス内容や費用に納得したうえで利用するか決めましょう。
個人情報の取り扱いを確認してから申し込む
おかねと暮らしの相談窓口へ申し込む際は、氏名や生年月日、電話番号、メールアドレスなどの情報を入力します。
お金に関する相談では家計や収入について話す機会もあるため、個人情報がどのように扱われるのか気になる方もいるでしょう。
公式サイトではプライバシーポリシーが公開されているので、申込み前に目を通しておくことをおすすめします。
特に確認しておきたいのは次の項目です。
- 個人情報を取得する目的
- 取得した情報の利用目的
- 外部への情報提供に関する取り扱い
- 提携先などとの共同利用
- 個人情報に関する問い合わせ先
プライバシーポリシーには、サービス提供などに必要な範囲で外部連携事業者へ情報を提供する場合や、提携先企業などとの共同利用についても記載されています。
そのため、どのような目的で情報が使われるのかを確認し、内容を理解したうえで申し込みましょう。
おかねと暮らしの相談窓口がおすすめな人
おかねと暮らしの相談窓口は、家計や将来のお金に不安があり、専門家と一緒に整理したい方に向いています。
特に「悩みはあるけれど、何を相談すればいいのかわからない」という方でも利用を検討しやすいサービスです。
たとえば、次のような方におすすめです。
- 家計を見直すきっかけがほしい
- 教育費や老後資金の準備に不安がある
- 住宅ローンを返済しながら貯蓄できるか心配
- お金についてFPの意見を聞いてみたい
- 将来に向けた資金計画を整理したい
一人で悩み続けるより、現在の家計や将来必要なお金を整理することで、次に何をすべきか見つけやすくなります。
家計を見直したいけれど何から始めればいいか分からない人
「節約しているつもりなのに貯金が増えない」「家計簿をつけても、どこを改善すればいいかわからない」という方は、おかねと暮らしの相談窓口を利用してみるのも一つの方法です。
FPと一緒に収入や支出を確認することで、家計を客観的に見直せます。
次のような方は相談を検討してみましょう。
- 毎月のお金の流れを把握できていない
- 貯金がなかなか増えない
- どの支出から見直すべきかわからない
- 無理な節約はしたくない
- 将来に向けて貯蓄できる家計にしたい
家計の見直しは、ただ支出を減らせばよいわけではありません。
現在の生活を大切にしながら、無理なく続けられる方法を考えることがポイントです。
何から始めるべきか迷っているなら、まず家計の現状を整理するところから相談してみるとよいでしょう。
教育費や老後資金に漠然とした不安がある人
教育費や老後資金について、「必要なのはわかっているけれど、いくら準備すればいいのかわからない」という方にも向いています。
将来のお金は必要になる時期が先だからこそ、具体的な金額をイメージしにくいものです。
次のような不安がある方は、FPへの相談を検討できます。
- 子どもの進学に備えて貯蓄したい
- 教育費を毎月いくら準備すべきかわからない
- 老後までに必要な金額を整理したい
- 年金だけで生活できるのか心配
- 教育費と老後資金を両方準備したい
漠然とした不安のままでは、何をすればよいのか決めにくくなります。
必要なお金や準備できる期間を整理すれば、毎月どの程度備えていけばよいのか考えやすくなるでしょう。
住宅ローンと貯蓄のバランスに悩んでいる人
住宅ローンを返済しながら、教育費や老後資金も準備しなければならない家庭は少なくありません。
毎月きちんと返済できていても、「貯蓄が少なくて大丈夫?」「将来の教育費まで準備できる?」と不安になることもあるでしょう。
特に次のような方は相談しやすい内容です。
- 住宅ローンの返済と貯蓄を両立したい
- 住宅購入後の家計に余裕がない
- 教育費も同時に準備したい
- 将来の支出まで考えて家計を見直したい
- 住宅費にかける金額について悩んでいる
住宅ローンだけではなく、家計全体を見ることが大切です。
教育費や老後資金なども含めて整理すれば、今後どの支出を優先するべきか判断しやすくなります。
お金について専門家の意見を聞いてみたい人
自分で家計や資産形成について調べていても、「この方法で本当に大丈夫なのかな」と迷うことがあります。
インターネットには多くの情報がありますが、家庭によって収入や支出、家族構成、将来の予定は異なります。
次のような方は、FPに相談することで考えを整理しやすくなるでしょう。
- 自分で調べても答えが出ない
- 家計を第三者に見てもらいたい
- 将来のお金について相談相手がほしい
- 資産形成を始める前に基本を知りたい
- 自分の状況に合わせてお金のことを考えたい
「こんなことを相談してもいいのかな」と難しく考える必要はありません。
家計や将来のお金について気になることがあるなら、まずは悩みを話して整理することから始められます。
無料で相談できるため、一人で考えても答えが見つからない方は、FPの意見を聞いて今後の方向性を考えてみるとよいでしょう。
おかねと暮らしの相談窓口を利用する流れ
おかねと暮らしの相談窓口を利用するときは、公式サイトから申込みを行い、担当者とのやり取りを経てFPとの相談・面談へ進みます。
「申し込んだあと、いきなり面談になるの?」と不安な方も、事前に大まかな流れを把握しておけば利用しやすいでしょう。
基本的な流れは次のとおりです。
- 公式サイトから必要事項を入力して申し込む
- 担当者からの連絡を受ける
- FPとの相談・面談を行う
申込みだけで終わりではなく、実際にFPと話すことで家計や将来のお金について具体的に相談できます。
気になることがあれば、面談までに簡単に整理しておくのもおすすめです。
1.公式サイトから相談を申し込む
まずは、おかねと暮らしの相談窓口の公式サイトから相談を申し込みます。
申込みフォームに必要事項を入力して送信するため、スマートフォンからでも手続きを進められます。
フォームでは、主に次のような情報を入力します。
- 氏名
- 生年月日
- 電話番号
- メールアドレス
- 職業
- 世帯年収
- 連絡可能な時間帯
入力内容に間違いがあると、その後の連絡を受け取れない可能性があります。
特に電話番号やメールアドレスは、送信する前に間違いがないか確認しておきましょう。
申込みを済ませたら、そこで手続きが完了するわけではありません。
次のステップとして担当者から連絡があるため、忘れずに対応しましょう。
2.担当者からの連絡を受ける
申込み後は、入力した連絡先へ担当者から連絡があります。
公式サイトの申込みフォームには、平日の電話連絡について5〜10分程度と案内されています。
この連絡はFPとの面談へ進むためのステップとなるため、申込み後は着信やメールを確認しておきましょう。
連絡を受けた際には、次のような点を確認しておくと安心です。
- 今後の相談までの流れ
- 面談の方法
- 面談する日時
- 相談したい内容
- 事前に準備するものがあるか
知らない番号からの着信を普段受けない方は、申込み後の電話を見逃さないよう注意してください。
わからないことがあれば、このタイミングで担当者に確認しておくと面談にも進みやすくなります。
3.FPとの相談・面談を行う
担当者との調整が済んだら、FPとの相談・面談へ進みます。
面談では、現在抱えているお金の悩みや家計の状況などを伝え、今後どのように考えていけばよいのか相談します。
たとえば、次のような内容を話せるようにしておくと相談がスムーズです。
- 毎月の収入とおおまかな支出
- 現在の貯蓄状況
- 子どもの進学予定
- 住宅ローンなどの支払い
- 老後や将来のお金に関する不安
- FPに聞いておきたいこと
すべての数字を細かく把握していなくても、まずは「何に困っているのか」を伝えることが大切です。
「毎月貯金できない」「教育費が心配」といった身近な悩みからでも相談できます。
せっかく申し込んだのであれば、FPとの面談まで進み、自分のお金について気になっていることを一度整理してみるとよいでしょう。
おかねと暮らしの相談窓口に関するよくある質問
おかねと暮らしの相談窓口を初めて利用する場合、「本当に無料?」「相談したら契約が必要?」など、申し込む前に気になることもあるでしょう。
ここでは、利用を検討している方が疑問に感じやすいポイントをまとめました。
- 相談に費用はかかるのか
- 金融商品などの契約は必要なのか
- 給付金は必ず受け取れるのか
- 相談内容が決まっていなくても利用できるのか
- 面談前に何を準備すればよいのか
疑問を解消したうえで、自分に合ったサービスか判断してみてください。
相談は本当に無料ですか?
おかねと暮らしの相談窓口では、FPへの相談を無料で利用できます。
「ちょっと家計について聞いてみたい」という方でも、相談料を気にせず利用を検討できるのが特徴です。
主に相談できるのは、次のような内容です。
- 毎月の家計や貯蓄
- 子どもの教育費
- 住宅ローン
- 老後資金や年金
- 投資・資産運用
ただし、相談内容によって別の専門サービスなどを案内される可能性があります。
別途サービスを利用する場合は費用が発生することもあるため、料金や内容を確認してから判断しましょう。
相談したら金融商品を契約する必要がありますか?
FPに相談することと、金融商品などを契約することは分けて考えましょう。
相談内容によって商品や別のサービスについて案内を受ける可能性はありますが、提案を受けた際は自分に必要かどうかを確認することが大切です。
案内を受けた場合は、次のポイントをチェックしてみてください。
- どのような商品・サービスなのか
- 費用や手数料はいくらかかるのか
- 自分の目的に合っているか
- リスクや注意点は何か
- 本当に契約する必要があるのか
わからない部分を残したまま判断する必要はありません。
説明をよく聞き、納得できる内容か確認したうえで契約するかどうかを決めましょう。
給付金は必ず受け取れますか?
おかねと暮らしの相談窓口へ相談したからといって、必ず給付金を受け取れるわけではありません。
給付金や公的支援制度には、それぞれ対象者や利用条件があります。
利用を検討する際は、次の点を理解しておきましょう。
- 相談だけで給付が決まるわけではない
- 制度によって受給条件が異なる
- 個人の状況によって利用できない場合がある
- 条件を満たしていても申請などが必要になる場合がある
「相談すれば給付金がもらえる」と考えるのではなく、自分が利用できる制度があるのか確認する機会として捉えるのがおすすめです。
気になる制度がある場合は、相談時に対象条件や手続きについて確認しましょう。
まだ具体的な相談内容が決まっていなくても大丈夫ですか?
「将来のお金が何となく不安」という段階でも、まずは現在の状況や気になっていることを整理してみるとよいでしょう。
最初から専門的な質問を用意する必要はありません。
たとえば、次のような悩みから整理できます。
- 毎月お金があまり残らない
- 今の貯蓄額で十分なのかわからない
- 子どもの教育費が心配
- 老後にいくら必要なのかわからない
- 何から家計を見直すべきかわからない
漠然とした不安でも、収入や支出、今後の予定などを一つずつ確認すると、考えるべき課題が見えてきます。
相談したい内容がまとまらない方は、まず「今、一番気になっているお金のこと」を伝えるところから始めてみましょう。
相談前に準備しておくものはありますか?
相談をスムーズに進めたい場合は、現在のお金の状況がわかる情報を整理しておくと便利です。
すべてを細かくまとめる必要はありませんが、収入や支出などを大まかに把握しておけば、FPにも状況を伝えやすくなります。
たとえば、次のような情報を確認しておくとよいでしょう。
- 毎月のおおまかな収入
- 家賃や住宅ローンなどの固定費
- 毎月の生活費
- 現在の貯蓄額
- 教育費など今後予定している大きな支出
- FPに聞いてみたいこと
なお、実際に必要となる書類や準備物については、相談内容によって異なる可能性があります。
面談前に担当者から案内がある場合は、その内容に沿って準備してください。
まとめ|お金の不安を整理したいなら、まず相談から始めてみよう
おかねと暮らしの相談窓口は、家計や教育費、住宅ローン、老後資金など、暮らしに関わるお金の悩みをFPに相談できるサービスです。
「将来が不安だけれど何から始めればいいかわからない」という方も、専門家と話すことで現在の状況や今後の課題を整理しやすくなります。
この記事のポイントをまとめると、次のとおりです。
- FPへの相談は無料
- 家計や教育費、住宅ローン、老後資金など幅広く相談できる
- 投資や資産運用についても相談できる
- 公的な支援制度について相談できる
- 給付金は条件によって決まり、必ず受け取れるわけではない
- 相談内容によって別のサービスを案内される場合がある
お金の悩みは、考えているだけでは「結局、何をすればいいの?」と答えが出ないことも少なくありません。
そんなときは、一人で調べ続けるのではなく、FPに相談して家計や将来のお金を一度整理してみるのも一つの方法です。
おかねと暮らしの相談窓口は無料で相談できるため、まずは公式サイトから申し込み、FPとの面談で気になっていることを相談してみてはいかがでしょうか。
\ 無料メール相談 /